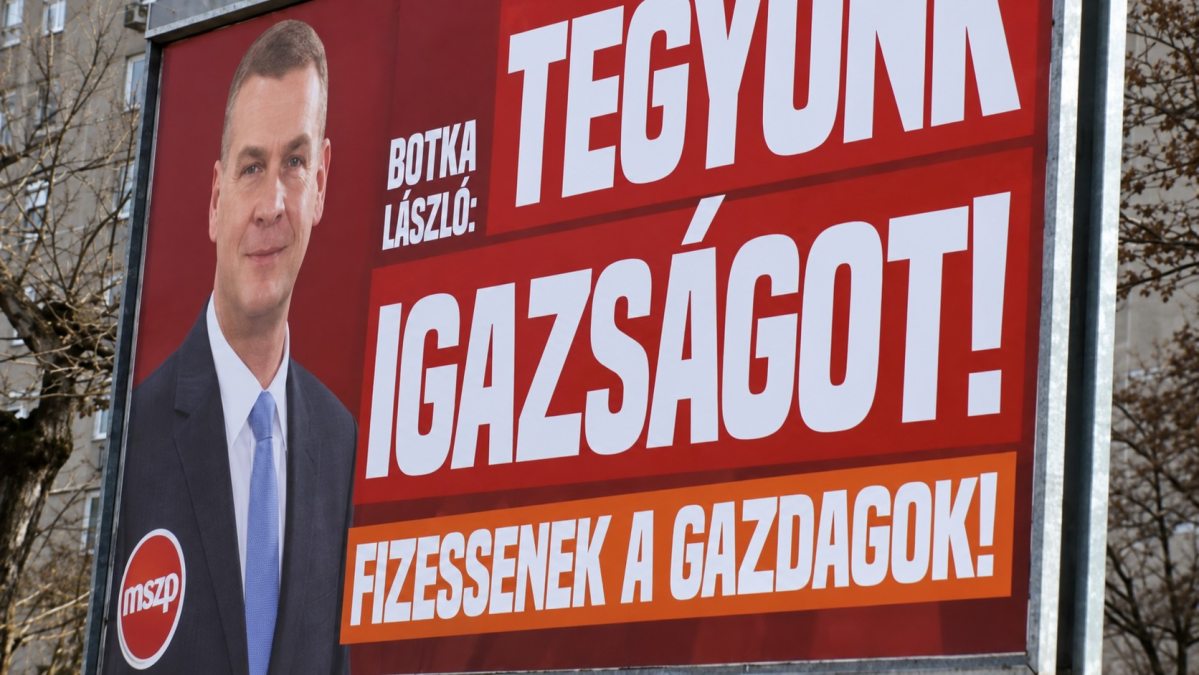
FIZESSENEK A GAZDAGOK! – követeli Botka László (ex-MSZP) Komjáthi Imre (MSZP) Jámbor András (Szikra) Gyurcsány Ferenc (DK) Magyar Péter (Tisza).
Népszerű, mint a szabad születésnap és a december 24-e. Épp csak a gazdasági és közpolitikai jelentősége nagyobb valamivel.
Kezdjük azzal, hogy a vagyon nem egy nagy zsák pénz, amiből kipengetjük minden századik egységet, és meg is vagyunk. Lehet egy üzem, egy gazdaság vagy egy családi vállalkozásban lévő tulajdonrész. Aki papíron milliárdos, az nem feltétlenül rendelkezik pármillió szabadon elkölthető forinttal minden hónapban. Egy egymilliárdra értékelt családi vállalkozás tulajdonosa nem feltétlenül tud havonta egymillió forintot elővarázsolni: a vagyona gépekben, telephelyben, készletekben dolgozik. A cég értéke akkor is lehet magas, amikor osztalékra évek óta nem futja. A gépsorból nehéz minden évben eladni egy százalékot (amúgy is, mi lesz azokkal, akiknek addig az a gépsor a munkalehetőséget jelentette?).
Aztán jön a következő bonyodalom: ki mondja meg, mennyit ér a cég (az ingatlan, a műgyűjtemény)? Ha a nyilvánosan árazott tulajdont lesz könnyebb megadóztatni, az átláthatóság abban a pillanatban fordul át versenyhátrányba. Ha a külföldi vagyon ellenőrzése gyengébb, a szabályosan itthon tartott vagyon tulajdonosa jár rosszabbul. Ezek nem saját gondolatok, a Joint Venture Szövetséget idézem. Az általuk belengetett, akár több százalékos GDP-veszteséggel számoló jóslatot; a tőkekivonás és a beruházáscsökkenés kockázatát érdemes komolyan venni.
Szerény bevétel, költséges működtetés és adóelkerülés
Európa már nagyjából túl van ezen az adónemen. Az OECD összesítése szerint 1990-ben tizenkét tagország alkalmazott nettó vagyonadót, 2017-ben négy. Ausztria (és itt most Gazics tanár úrra nézek) 1994-ben, Dánia 1997-ben, Svédország 2007-ben vezette ki. A megszüntetések visszatérő indoka a szerény bevétel, a költséges működtetés, az adóelkerülés és a tőke mobilitása volt.
A történet persze nem mindenütt ugyanaz. Franciaország 1982-ben vezette be, megszüntette, majd visszahozta; aztán 2018-ban ingatlanvagyon-adóra szűkítette. Spanyolország az 1977-ben bevezetett adó terhét 2008-ban lenullázta, majd 2011-ben visszaállította. Svájcban tartósan működik a kantonális és helyi vagyonadó, csakhogy egy gyökeresen más adórendszer részeként: a magánvagyonban tartott értékpapírok árfolyamnyeresége főszabály szerint adómentes. Egy svájci adónemet tehát a svájci rendszer többi elemével együtt érdemes nézegetni. És elgondolkodni egy svájci és egy magyar vagyonnyilvántartás pontosságán és megbízhatóságán.
Az orbánomics alapvető iránya eddig ez volt: alacsony jövedelem- és nyereségadókulcsok, világrekord fogyasztási adók. A fogyasztás helyett a megtakarítást támogatta, az eredmény: egész Európa Svédország utáni második legmagasabb megtakarítási rátája. A felhalmozott vagyon évenkénti megadóztatása ehhez képest radikális irányváltás: az állam a fogyasztás mellett magát a megtakarított tőkét is rendszeresen megcsapolná. De milyen adórendszerbe illeszkedne mindez? Mi lenne az általános filozófiája? Lenne-e? És a felső tízezerből hányan várják meg, amíg ez kiforrja magát, és hányan repatriálnak már december 31-ig mindent, ami repatriálható?
Előre tanácsadók, ügyvédek!
Feldereng a GDPR sikertörténete is, ami az érintettek 99,9%-ának főleg csak bosszúságot hozott, kivéve a nagy ügyvédi irodákat és tanácsadócégeket, akiknek egészen mást jelentettek a véget nem érő auditok, szabályzatok, nyomonkövetések. És kikre lesz szüksége a felső tízezernek a már ma este megkezdődő adó-újratervezéshez? Nagypályás, jellemzően multinacionális hátterű ügyvédekre, könyvvizsgálókra és tanácsadókra – épp arra a világra, ahonnan a kormány és a kormányzat élcsapata érkezett, és ahol a legerősebb hálózattal bírnak.
Véletlen? Aligha.